Prowadzenie jednoosobowej działalności gospodarczej wiąże się nie tylko z możliwością zarabiania pieniędzy, ale również z szeregiem obowiązków podatkowych. Jednym z najważniejszych elementów zarządzania finansami firmy jest prawidłowe rozliczanie kosztów. Wielu przedsiębiorców zastanawia się: co można wrzucić w koszty firmy, aby legalnie zmniejszyć wysokość podatku dochodowego i zoptymalizować wydatki związane z prowadzeniem działalności.
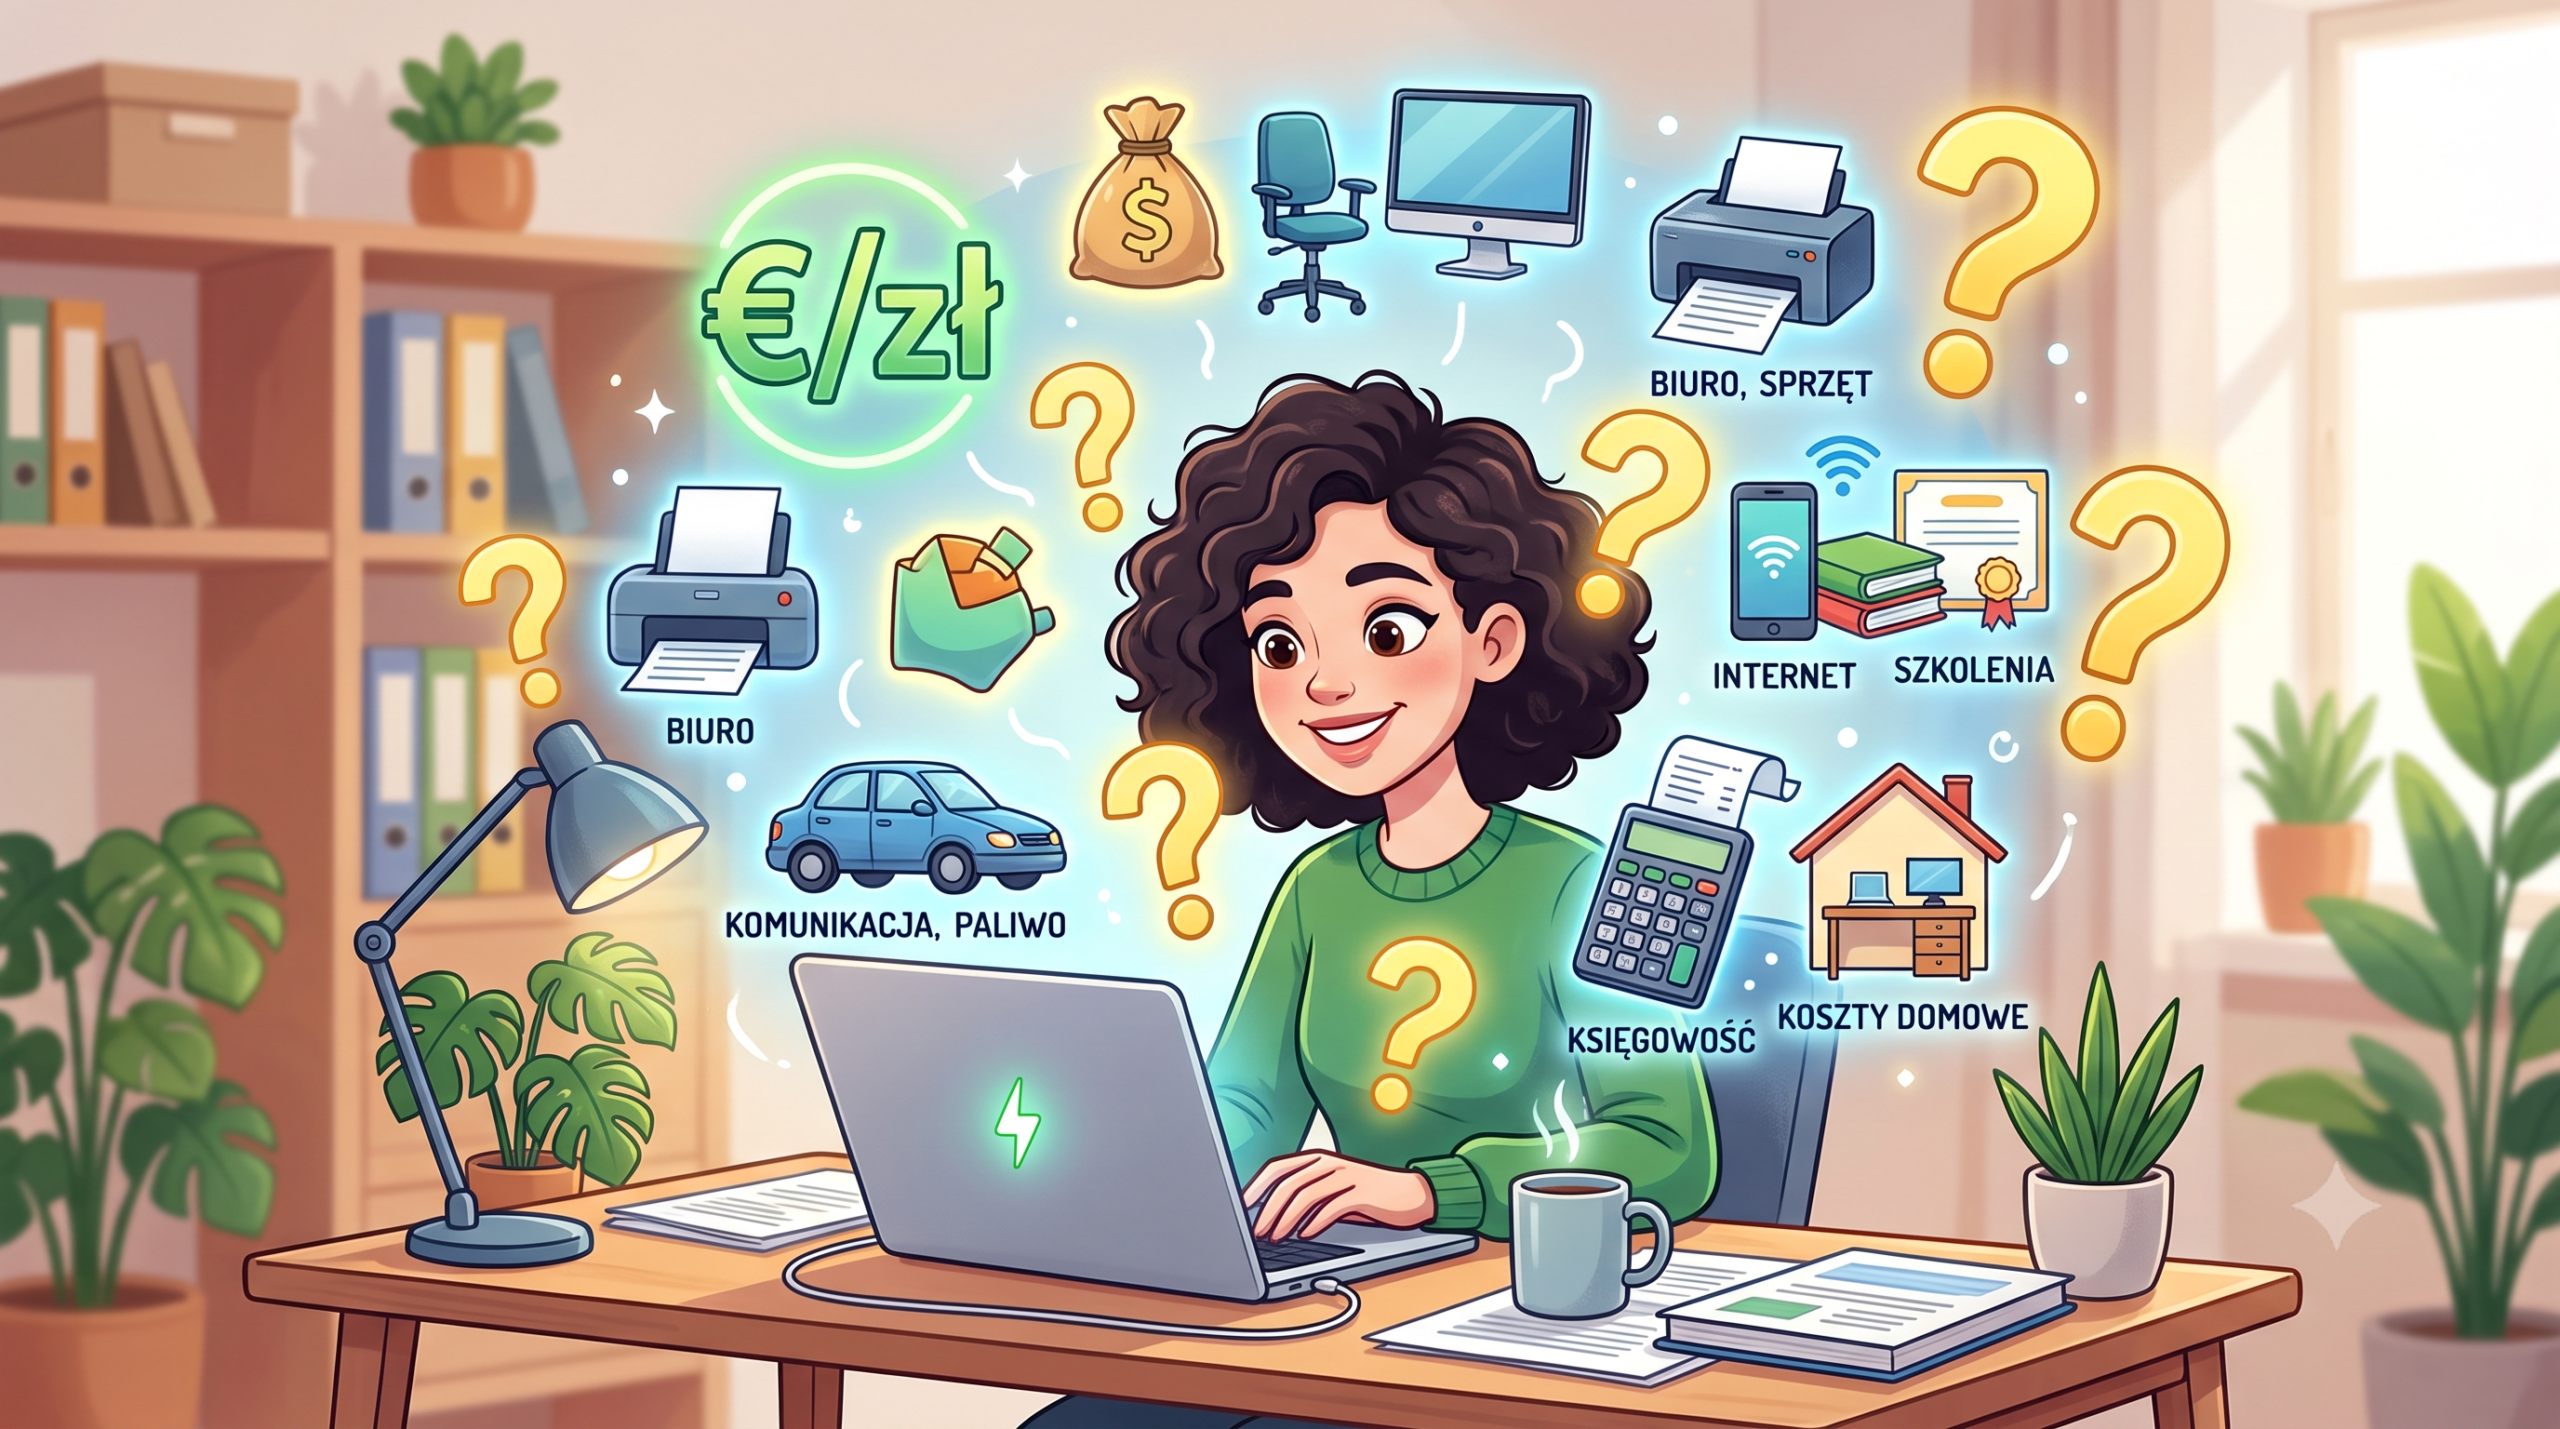
W 2026 roku zasady dotyczące kosztów firmowych w JDG nadal opierają się na jednej podstawowej zasadzie: wydatek musi mieć związek z prowadzoną działalnością gospodarczą oraz wpływać na uzyskanie przychodu, zabezpieczenie albo zachowanie źródła przychodów. Nie oznacza to jednak, że lista wydatków firmowych jest krótka. Przedsiębiorcy mogą rozliczać między innymi sprzęt elektroniczny, samochód, telefon, usługi specjalistyczne, marketing, szkolenia, a w wielu przypadkach również część wydatków związanych z mieszkaniem.
W tym poradniku znajdziesz kompletną listę najpopularniejszych kosztów w JDG w 2026 roku, wraz z przykładami wydatków firmowych, zasadami ich dokumentowania oraz informacjami dotyczącymi odliczenia VAT w firmie.
Spis treści
Czym są koszty firmowe w JDG?
Koszty firmowe (czyli koszty uzyskania przychodu) to wydatki ponoszone przez przedsiębiorcę w związku z prowadzeniem działalności gospodarczej. Ich prawidłowe ujęcie w księgowości pozwala obniżyć podstawę opodatkowania, czyli kwotę, od której obliczany jest podatek dochodowy.
Przykład:
Przedsiębiorca prowadzący działalność usługową osiągnął w miesiącu:
- przychód: 20 000 zł,
- koszty firmowe: 5 000 zł.
Podatek dochodowy zostanie naliczony nie od całych 20 000 zł, ale od dochodu:
20 000 zł – 5 000 zł = 15 000 zł
Im wyższe są uzasadnione i prawidłowo udokumentowane koszty działalności, tym niższy może być podatek do zapłaty.
Warto jednak pamiętać, że celem przedsiębiorcy nie powinno być sztuczne generowanie kosztów. Zakup musi mieć realny związek z działalnością firmy i być możliwy do obrony w przypadku kontroli skarbowej.
Jakie warunki musi spełniać koszt firmowy w JDG?
Nie każdy zakup dokonany przez przedsiębiorcę automatycznie staje się kosztem działalności. Aby wydatek można było zaliczyć do kosztów firmy, powinien spełniać kilka podstawowych warunków.
1. Wydatek musi mieć związek z działalnością gospodarczą
Najważniejsze pytanie brzmi:
Czy ten zakup jest potrzebny do prowadzenia firmy lub osiągania przychodów?
Przykłady:
✅ Laptop kupiony przez programistę – koszt firmowy.
✅ Aparat fotograficzny kupiony przez fotografa – koszt firmowy.
✅ Oprogramowanie CRM używane przez handlowca – koszt firmowy.
Natomiast:
❌ Telewizor kupiony wyłącznie do prywatnej rozrywki – nie jest kosztem firmy.
❌ Wakacje przedsiębiorcy – nie są kosztem działalności, nawet jeśli przedsiębiorca prowadzi firmowego Instagrama.
2. Wydatek musi być odpowiednio udokumentowany
Podstawą rozliczenia kosztu jest dokument potwierdzający zakup. Najczęściej jest to:
- faktura VAT wystawiona na dane firmy,
- faktura imienna,
- rachunek,
- dokument celny,
- inne dowody księgowe akceptowane przez przepisy.
Na fakturze powinny znajdować się dane przedsiębiorcy, w tym między innymi:
- imię i nazwisko lub nazwa firmy,
- adres,
- NIP.
W praktyce warto zawsze prosić sprzedawcę o fakturę z NIP-em firmy, szczególnie przy większych zakupach.
3. Koszt nie może znajdować się na liście wydatków wyłączonych
Przepisy podatkowe określają grupę wydatków, których przedsiębiorca nie może zaliczyć do kosztów uzyskania przychodu.
Do takich wydatków należą między innymi:
- prywatne wydatki niezwiązane z działalnością,
- kary i grzywny,
- wydatki reprezentacyjne (np. wystawne prezenty dla kontrahentów),
- część wydatków samochodowych w określonych sytuacjach,
Najpopularniejsze koszty w JDG – lista wydatków firmowych 2026
Lista tego, co można wrzucić w koszty firmy, jest bardzo szeroka i zależy przede wszystkim od rodzaju prowadzonej działalności. Inne potrzeby będzie miał programista, inne właściciel sklepu internetowego, a jeszcze inne konsultant biznesowy.
Poniżej znajdują się najczęściej spotykane wydatki firmowe przykłady.
1. Sprzęt komputerowy i elektronika
Dla wielu przedsiębiorców komputer jest podstawowym narzędziem pracy. Dlatego zakup sprzętu elektronicznego bardzo często stanowi koszt działalności.
Do kosztów firmy można zaliczyć między innymi:
- laptop,
- komputer stacjonarny,
- monitor,
- klawiaturę i mysz,
- drukarkę,
- skaner,
- tablet,
- smartfon,
- słuchawki,
- kamerę internetową,
- mikrofon,
- dyski zewnętrzne,
- router,
- urządzenia do wideokonferencji.
Przykład:
Programista prowadzący JDG kupuje laptop za 8 000 zł brutto. Sprzęt jest wykorzystywany do realizacji projektów dla klientów, dlatego może zostać rozliczony jako koszt działalności.
W przypadku droższego sprzętu może pojawić się konieczność ujęcia go jako środka trwałego i rozliczania poprzez amortyzację.
Czy telefon można wrzucić w koszty firmy?
Tak. Telefon komórkowy jest jednym z najczęściej rozliczanych kosztów w JDG.
Przedsiębiorca może zaliczyć do kosztów:
- zakup telefonu,
- abonament telefoniczny,
- pakiety internetowe,
- akcesoria (np. etui, ładowarki, słuchawki).
Jeżeli telefon jest wykorzystywany zarówno prywatnie, jak i firmowo, sposób rozliczenia powinien odpowiadać rzeczywistemu wykorzystaniu urządzenia.
2. Oprogramowanie i abonamenty SaaS
W 2026 roku ogromna część firm działa w oparciu o narzędzia cyfrowe. Abonamenty za programy i aplikacje są jednymi z najczęstszych kosztów przedsiębiorców.
Przykładowe koszty:
- system CRM,
- narzędzia do fakturowania,
- programy księgowe,
- hosting,
- domena internetowa,
- narzędzia marketingowe,
- aplikacje do zarządzania projektami,
- programy graficzne,
- narzędzia AI,
- systemy do komunikacji.
Przykłady:
- przedsiębiorca korzystający z Microsoft 365 może rozliczać abonament wykorzystywany do pracy,
- freelancer marketingowy może zaliczyć do kosztów narzędzia analityczne i reklamowe,
- właściciel sklepu internetowego może rozliczać platformę e-commerce oraz aplikacje wspierające sprzedaż.
Przy usługach zagranicznych warto zwrócić uwagę na kwestie VAT, ponieważ część usług cyfrowych wymaga rozliczenia importu usług.
Odliczenie VAT w firmie – jak działa?
Przedsiębiorcy będący czynnymi podatnikami VAT mogą często skorzystać dodatkowo z prawa do odliczenia VAT naliczonego.
Oznacza to, że zakup firmowy może przynieść dwie korzyści:
- zmniejszenie podatku dochodowego poprzez zaliczenie wydatku do kosztów,
- odzyskanie VAT z faktury.
Przykład:
Firma kupuje komputer:
- cena netto: 5 000 zł,
- VAT 23%: 1 150 zł,
- cena brutto: 6 150 zł.
Czynny podatnik VAT może odliczyć 1 150 zł VAT (jeżeli zakup służy działalności opodatkowanej), a kwota netto może zostać ujęta jako koszt podatkowy.
Należy jednak pamiętać, że odliczenie VAT w firmie zależy od statusu podatnika oraz przeznaczenia zakupionego towaru lub usługi.
3. Samochód w jednoosobowej działalności gospodarczej – jakie koszty można odliczyć?
Samochód jest jednym z najczęściej rozliczanych wydatków w JDG. Dla wielu przedsiębiorców auto jest niezbędnym narzędziem pracy – służy do dojazdów do klientów, przewożenia sprzętu, realizacji usług czy prowadzenia sprzedaży.
W 2026 roku przedsiębiorca może rozliczać wydatki związane z samochodem na kilka sposobów – w zależności od tego, czy pojazd jest:
- własnością firmy,
- leasingowany,
- wynajmowany,
- prywatnym samochodem przedsiębiorcy wykorzystywanym w działalności.
Leasing samochodu w JDG
Leasing samochodu pozostaje jedną z najpopularniejszych form finansowania auta wśród przedsiębiorców.
Do kosztów firmy mogą trafić między innymi:
- raty leasingowe,
- opłata wstępna,
- ubezpieczenie samochodu,
- serwis,
- naprawy,
- wymiana opon,
- przeglądy techniczne,
- opłaty eksploatacyjne.
Należy jednak pamiętać, że w przypadku samochodów osobowych obowiązują limity dotyczące wartości pojazdu. Dla samochodów o wyższej wartości część wydatków może nie stanowić kosztu podatkowego.
Samochód prywatny wykorzystywany w działalności
Przedsiębiorca prowadzący JDG może wykorzystywać prywatny samochód do celów firmowych.
W takim przypadku możliwe jest rozliczenie części wydatków związanych z użytkowaniem pojazdu, między innymi:
- paliwa,
- napraw,
- części samochodowych,
- ubezpieczenia,
- opłat eksploatacyjnych.
Jeżeli samochód osobowy jest wykorzystywany zarówno prywatnie, jak i służbowo, przedsiębiorca może zaliczyć do kosztów określoną część wydatków.
Paliwo jako koszt firmy
Paliwo jest jednym z najczęściej występujących kosztów samochodowych.
Można rozliczyć między innymi:
- benzynę,
- olej napędowy,
- LPG,
- ładowanie samochodu elektrycznego,
- płyny eksploatacyjne.
Warunkiem jest wykazanie związku pomiędzy użytkowaniem pojazdu a prowadzoną działalnością.
4. Koszty biura i pracy zdalnej w JDG
Coraz więcej przedsiębiorców prowadzi działalność z domu. Dotyczy to szczególnie:
- programistów,
- konsultantów,
- freelancerów,
- specjalistów marketingu,
- handlowców,
- twórców internetowych.
Wiele osób zastanawia się, czy można wrzucić w koszty firmy wydatki związane z mieszkaniem.
Odpowiedź brzmi: tak, ale wyłącznie wtedy, gdy wydatek ma związek z działalnością.
Wynajem biura jako koszt firmy
Jeżeli przedsiębiorca wynajmuje lokal przeznaczony na działalność, może zaliczyć do kosztów:
- czynsz,
- opłaty administracyjne,
- energię elektryczną,
- internet,
- ogrzewanie,
- wyposażenie biura,
- sprzątanie,
- ochronę.
Przykład:
Doradca biznesowy wynajmuje niewielkie biuro, w którym spotyka się z klientami. Czynsz oraz rachunki związane z lokalem mogą stanowić koszty działalności.
Praca z domu – czy można odliczyć mieszkanie?
Przedsiębiorca pracujący z domu może w określonych przypadkach rozliczać część wydatków mieszkaniowych.
Dotyczyć to może między innymi:
- czynszu,
- energii,
- internetu,
- ogrzewania,
- wyposażenia miejsca pracy.
Najczęściej stosuje się proporcję wynikającą z powierzchni wykorzystywanej na działalność.
Przykład:
Mieszkanie ma 60 m², a przedsiębiorca przeznacza jeden pokój o powierzchni 10 m² wyłącznie na biuro.
Może rozważyć rozliczenie części kosztów odpowiadającej wykorzystywanej powierzchni.
W praktyce warto skonsultować takie rozwiązanie z księgowym, ponieważ sposób rozliczenia zależy od konkretnej sytuacji.
5. Marketing i reklama jako koszt firmowy
Wydatki marketingowe należą do najbardziej oczywistych kosztów działalności gospodarczej. Ich celem jest zdobywanie klientów, zwiększanie sprzedaży i budowanie marki.
Do kosztów firmy można zaliczyć między innymi:
- reklamy Google Ads,
- reklamy Meta Ads,
- kampanie LinkedIn Ads,
- pozycjonowanie SEO,
- tworzenie strony internetowej,
- hosting,
- projekty graficzne,
- sesje zdjęciowe,
- produkcję materiałów video,
- copywriting,
- druk ulotek,
- wizytówki,
- materiały promocyjne.
Przykładowe wydatki firmowe:
- przedsiębiorca prowadzący sklep internetowy płaci za kampanie reklamowe w Google – koszt działalności,
- konsultant kupuje usługę tworzenia strony internetowej – koszt działalności,
- firma zamawia profesjonalne zdjęcia produktów – koszt działalności.
Czy reklama na Facebooku i Google może być kosztem?
Tak. Reklamy internetowe są jednym z najczęściej rozliczanych kosztów w nowoczesnych firmach.
Warto jednak pamiętać, że platformy reklamowe często wystawiają faktury zagraniczne, dlatego przedsiębiorca może mieć obowiązek odpowiedniego rozliczenia VAT.
6. Usługi księgowe, prawne i doradcze
Profesjonalne usługi zewnętrzne są standardowym kosztem wielu jednoosobowych działalności.
Przedsiębiorca może zaliczyć do kosztów:
- księgowość,
- obsługę kadrową,
- doradztwo podatkowe,
- usługi prawne,
- konsultacje biznesowe,
- audyty,
- usługi IT.
Dla większości firm korzystanie z takich usług jest bezpośrednio związane z prowadzeniem działalności, dlatego nie ma wątpliwości co do ich biznesowego charakteru.
Przykład:
Właściciel JDG płaci biuru rachunkowemu 300 zł miesięcznie za prowadzenie księgowości. Jest to typowy koszt firmowy.
7. Szkolenia, kursy i rozwój przedsiębiorcy
Rozwój kompetencji przedsiębiorcy może być kosztem, jeżeli zdobywana wiedza ma związek z prowadzoną działalnością.
Przykłady kosztów:
- kursy zawodowe,
- szkolenia branżowe,
- konferencje,
- webinary,
- certyfikaty,
- literatura specjalistyczna,
- dostęp do platform edukacyjnych.
Przykłady:
✅ Programista kupuje kurs dotyczący nowego języka programowania.
✅ Handlowiec uczestniczy w szkoleniu sprzedażowym.
✅ Księgowy zdobywa certyfikat związany z podatkami.
Natomiast:
❌ Kurs niezwiązany z działalnością firmy może zostać zakwestionowany.
Kluczowe jest wykazanie, że wydatek pomaga przedsiębiorcy wykonywać obecną działalność lub zdobywać przychody.
8. Podróże służbowe i delegacje
Przedsiębiorcy często ponoszą koszty związane z podróżami biznesowymi.
Do kosztów mogą należeć:
- bilety kolejowe,
- bilety lotnicze,
- noclegi,
- przejazdy taksówkami,
- parkingi,
- autostrady,
- wynajem samochodu,
- udział w wydarzeniach branżowych.
Przykład:
Konsultant jedzie na spotkanie z klientem do innego miasta. Bilet kolejowy i nocleg mogą stanowić koszt działalności, jeżeli wyjazd ma związek z prowadzoną firmą.
Czy hotel można wrzucić w koszty firmy?
Tak, jeżeli nocleg jest związany z działalnością gospodarczą.
Nie można natomiast rozliczać prywatnych wyjazdów jako kosztów firmowych.
9. Telefon, internet i abonamenty
Koszty komunikacji są podstawowymi wydatkami wielu przedsiębiorców.
Do kosztów firmy można zaliczyć:
- abonament telefonu,
- internet,
- dodatkową kartę SIM,
- usługi komunikacyjne,
- narzędzia do wideokonferencji.
Dla przedsiębiorców pracujących online internet jest często jednym z podstawowych narzędzi pracy, dlatego jego rozliczenie zwykle nie budzi wątpliwości.
10. Wyposażenie firmy i materiały eksploatacyjne
Każda firma potrzebuje odpowiedniego wyposażenia.
Przykładowe wydatki firmowe:
- biurko,
- krzesło,
- lampka,
- meble biurowe,
- artykuły papiernicze,
- tonery,
- materiały produkcyjne,
- opakowania,
- narzędzia.
Przy zakupach droższych przedmiotów może pojawić się obowiązek zakwalifikowania ich jako środki trwałe i rozliczenia poprzez amortyzację.
Podsumowanie: co można wrzucić w koszty firmy jednoosobowej w 2026 roku?
Prowadząc jednoosobową działalność gospodarczą, przedsiębiorca może zaliczyć do kosztów wiele wydatków związanych z codziennym funkcjonowaniem firmy. Najważniejsza zasada jest prosta: koszt musi mieć rzeczywisty związek z prowadzoną działalnością i służyć osiąganiu, zabezpieczaniu lub zachowaniu przychodów.
Najczęściej rozliczane koszty w JDG obejmują między innymi:
- sprzęt komputerowy i elektronikę (laptop, telefon, monitor, akcesoria),
- oprogramowanie i abonamenty SaaS,
- samochód firmowy, leasing, paliwo i eksploatację,
- wynajem biura oraz część kosztów pracy z domu,
- reklamę i marketing (Google Ads, Meta Ads, SEO, strona internetowa),
- usługi księgowe, prawne i doradcze,
- szkolenia, kursy i konferencje branżowe,
- podróże służbowe i noclegi,
- telefon, internet oraz narzędzia komunikacyjne,
- wyposażenie biura i materiały potrzebne do pracy.
Przedsiębiorca będący czynnym podatnikiem VAT może dodatkowo skorzystać z odliczenia VAT w firmie, jeżeli zakup jest związany z działalnością opodatkowaną.
Warto pamiętać, że samo posiadanie faktury nie oznacza automatycznie, że wydatek jest kosztem. Każdy zakup powinien mieć uzasadnienie biznesowe i być odpowiednio udokumentowany. W przypadku wątpliwości dotyczących nietypowych wydatków warto skonsultować się z księgowym.
Dobrze prowadzona ewidencja kosztów pozwala przedsiębiorcy legalnie obniżyć podatki, lepiej kontrolować finanse firmy i podejmować bardziej świadome decyzje biznesowe.
FAQ – najczęstsze pytania o koszty w JDG w 2026 roku
Co można wrzucić w koszty firmy?
W koszty firmy można zaliczyć wydatki, które mają związek z prowadzoną działalnością i pomagają osiągać przychody. Najczęściej są to: sprzęt komputerowy, oprogramowanie, samochód, marketing, księgowość, telefon, internet, szkolenia oraz wyposażenie biura.
Czy laptop można wrzucić w koszty firmy?
Tak. Laptop, komputer, monitor i inne urządzenia elektroniczne mogą być kosztem firmy, jeśli są wykorzystywane do prowadzenia działalności gospodarczej.
Czy telefon można kupić na firmę?
Tak. Telefon, abonament oraz akcesoria mogą zostać zaliczone do kosztów JDG, jeżeli służą celom biznesowym.
Czy samochód można wrzucić w koszty firmy?
Tak. Przedsiębiorca może rozliczać wydatki związane z samochodem firmowym lub wykorzystywanym w działalności, np. leasing, paliwo, naprawy i ubezpieczenie. W przypadku samochodów osobowych obowiązują określone limity.
Czy mieszkanie można wrzucić w koszty firmy?
W niektórych przypadkach tak. Przedsiębiorca pracujący z domu może rozliczyć część wydatków związanych z mieszkaniem, np. internet, energię czy czynsz, jeśli mają związek z działalnością.
Czy reklamę można wrzucić w koszty firmy?
Tak. Kosztem mogą być między innymi reklamy Google Ads, Meta Ads, SEO, tworzenie strony internetowej, grafiki oraz inne działania marketingowe związane z pozyskiwaniem klientów.
Czy szkolenie można wrzucić w koszty firmy?
Tak, jeśli szkolenie jest związane z prowadzoną działalnością i pomaga rozwijać kompetencje potrzebne w pracy.
Czy kawę można wrzucić w koszty firmy?
To zależy od sytuacji. Kawa i napoje dla klientów lub pracowników mogą być kosztem, natomiast prywatne zakupy przedsiębiorcy mogą zostać zakwestionowane.
Czy ubrania można wrzucić w koszty firmy?
Zwykłe ubrania prywatne zazwyczaj nie są kosztem firmy. Możliwe jest natomiast rozliczenie odzieży roboczej, specjalistycznej lub oznaczonej firmowym logo.
Czy można odliczyć VAT od kosztów firmowych?
Tak, czynny podatnik VAT może skorzystać z odliczenia VAT w firmie, jeśli zakup jest związany z działalnością opodatkowaną.
Jak udokumentować koszt firmowy?
Najczęściej potrzebna jest faktura wystawiona na dane firmy. Dokument powinien potwierdzać zakup i wskazywać jego związek z prowadzoną działalnością.
Czy każdy zakup można wrzucić w koszty firmy?
Nie. Wydatek musi być związany z działalnością, odpowiednio udokumentowany i nie może należeć do wydatków wyłączonych z kosztów podatkowych.
Sprawdź również
- Zawieszenie działalności gospodarczej – jak to zrobić i co ze składkami ZUS? (2026)
- Jak założyć działalność gospodarczą – kompletny przewodnik krok po kroku